防水工事は修繕費になる?資本的支出との違い・判断基準・会計処理を解説
2025/07/24
防水工事を行ったとき、「修繕費として経費にできるのか」「資本的支出として減価償却する必要があるのか」で迷う方は少なくありません。屋上や屋根、外壁、ベランダなどの防水工事は金額が大きくなりやすく、会計処理を誤ると確定申告や税務調査で確認を受ける可能性があります。
結論からいうと、防水工事が修繕費になるかどうかは、工事名だけでは決まりません。国税庁は、通常の維持管理や原状回復のための支出は修繕費になり得る一方、資産価値を高めたり使用可能期間を延ばしたりする支出は資本的支出として区別すると示しています。
つまり大切なのは、防水工事の目的・内容・金額・施工範囲を具体的に確認することです。本記事では、防水工事が修繕費になるケースと資本的支出になるケース、判断基準、種類別の考え方、準備すべき書類、会計処理で迷ったときの相談先まで解説します。
目次
防水工事は修繕費になる?資本的支出になる?
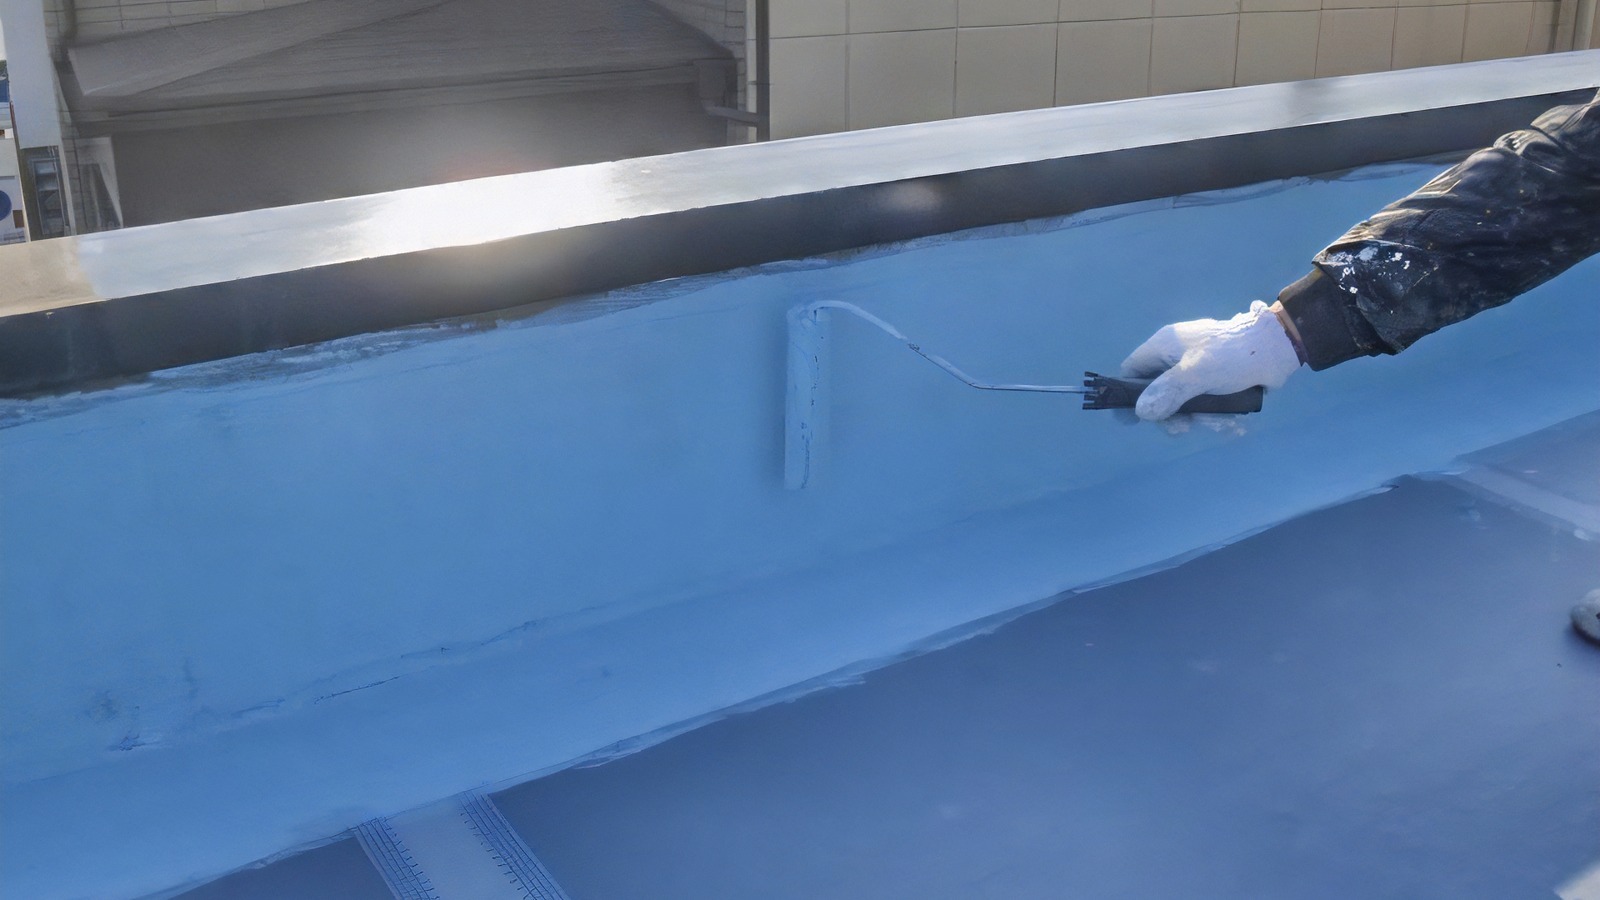
防水工事は、建物を雨水から守るために必要な工事です。ただし税務上は、すべての防水工事を同じように修繕費として処理できるわけではありません。劣化した防水層を元の状態へ戻す工事であれば修繕費になりやすく、建物の性能や価値を大きく高める工事であれば資本的支出に該当する可能性があります。
国税庁「修繕費とならないものの判定」でも、修繕費と資本的支出の区分は名目ではなく実質で判定すると説明されています。したがって、見積書に「防水修繕」と書かれていても、内容が改良や性能向上に近い場合は注意が必要です。
まずは、その工事が原状回復なのか、性能向上なのかを整理しましょう。ここが曖昧なまま会計処理を進めると、後から税理士や税務署への説明が難しくなります。
修繕費として処理できるケース
修繕費として処理しやすいのは、建物の通常の維持管理や原状回復を目的とした防水工事です。たとえば、経年劣化でひび割れた防水層を補修する、雨漏り箇所を修理する、同等の材料で既存の防水機能を回復させるといったケースが該当しやすくなります。
国税庁の案内では、貸付けや事業に使っている建物などの修繕費で、通常の維持管理や修理のために支出されるものは必要経費になるとされています。ただし、個別の工事内容によって判断が変わるため、金額だけで機械的に決めないことが大切です。
修繕費として説明するには、劣化や破損を元の状態に戻す工事であることが分かる資料を残しておきましょう。施工前後の写真や見積書の内訳が判断材料になります。
資本的支出として処理するケース
資本的支出として処理する可能性が高いのは、防水工事によって建物の価値が上がったり、使用可能期間が延びたりする場合です。たとえば、既存より大幅に高耐久な防水材へ変更する、屋上利用のために仕様を大きく変える、建物全体の改良工事の一部として防水性能を高めるケースなどが考えられます。
国税庁「資本的支出を行った場合の減価償却」では、使用可能期間を延長させる部分や資産価値を増加させる部分は資本的支出として扱う考え方が示されています。資本的支出は、原則として一度に全額を経費化するのではなく、減価償却により費用化します。
防水工事の金額が大きい場合は、どの部分が維持管理で、どの部分が性能向上なのかを分けて確認することが重要です。
判断に迷いやすいケース
防水工事では、修繕費と資本的支出の判断に迷うケースが多くあります。たとえば、劣化した防水層を直す工事であっても、以前より耐久性の高い工法へ変更する場合や、補修範囲が広く建物全体の性能向上につながる場合は判断が分かれやすくなります。
また、雨漏り修理と同時に大規模な改良を行うケースでは、修繕部分と資本的支出部分が混在することがあります。この場合は、見積書や請求書の項目を分け、税理士が判断しやすい形で資料を整理することが大切です。
迷う場合は、「修理」と「改良」を一つにまとめないことがポイントです。工事業者には、施工目的や材料、範囲が分かる内訳を作成してもらいましょう。
修繕費と資本的支出の違い
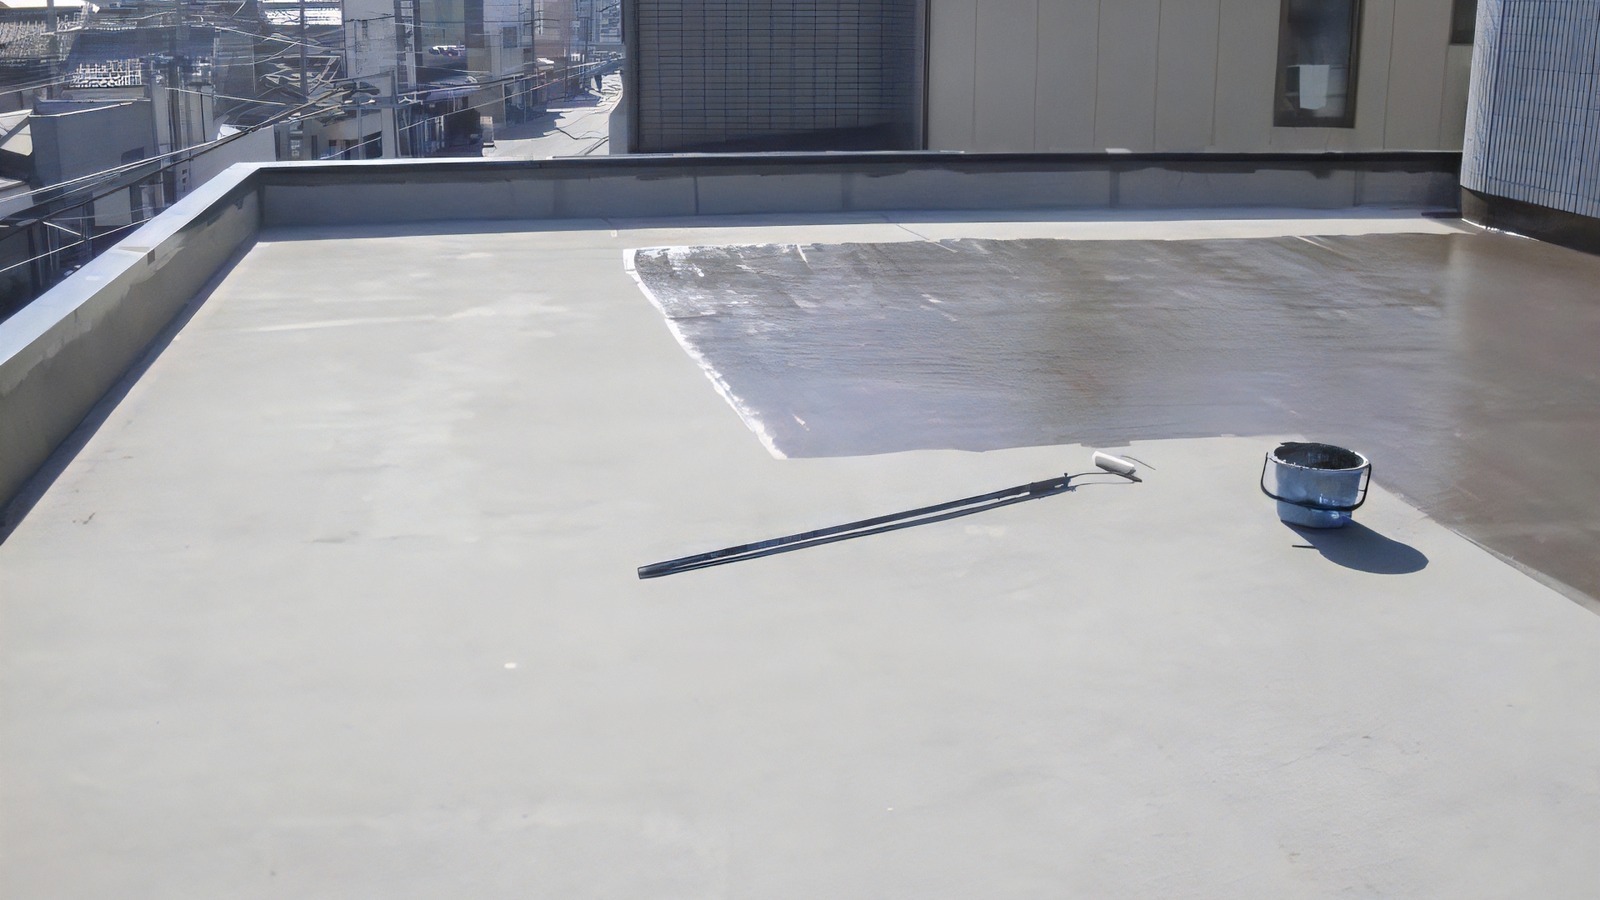
修繕費と資本的支出は、会計処理・税務処理の方法が異なります。修繕費は支出した年の費用として処理できる可能性がありますが、資本的支出は資産として計上し、耐用年数に応じて減価償却するのが基本です。
防水工事では、施工箇所や工法だけでなく、工事によって建物の状態がどう変わったかを確認する必要があります。以下で、それぞれの考え方を整理します。
修繕費とは
修繕費とは、建物や設備を通常どおり使える状態に保つための費用です。防水工事でいえば、劣化した防水層の補修、雨漏り箇所の修理、トップコートの塗り替え、破損箇所の部分補修などが該当しやすい例です。
国税庁の確定申告書等作成コーナーでも、修理代としての修繕費と、資産価値を増したり使用可能期間を延ばしたりする資本的支出は区別されています。
修繕費として処理するには、現状維持や原状回復のための支出であることを説明できる状態にしておくことが大切です。
資本的支出とは
資本的支出とは、建物の価値を高める、使用可能期間を延ばす、性能を大きく向上させる支出のことです。防水工事では、既存より明らかに高い性能を持つ工法へ変更した場合や、建物全体の改良を伴う場合に該当する可能性があります。
資本的支出として処理する場合、その支出は建物や建物附属設備などの資産として計上し、減価償却によって複数年にわたり費用化します。法人と個人事業主、不動産所得の状況によって実務処理が異なることもあります。
判断の軸は、支出によって建物の価値や耐久性が上がったかどうかです。名称が「補修」でも、内容が改良に近ければ資本的支出と判断される可能性があります。
修繕費と資本的支出の比較表
修繕費と資本的支出の違いは、以下のように整理できます。実務では、表のどちらかに完全に当てはまらないケースもあるため、最終判断は資料をもとに確認しましょう。
| 比較項目 | 修繕費として扱われやすいケース | 資本的支出として扱われやすいケース |
| 工事の目的 | 劣化や破損を直し、元の状態へ戻す | 建物の価値や性能を高める |
| 会計処理 | 支出した年の費用として処理できる場合がある | 資産計上し、減価償却で複数年に分けて処理する |
| 防水工事の例 | 雨漏り補修、部分補修、同等材での補修、定期的なトップコート塗り替え | 高耐久工法への大幅変更、屋上利用を目的とした仕様変更、大規模な改良工事 |
| 判断資料 | 劣化診断、施工前後写真、見積書、請求書 | 工事計画書、仕様変更内容、見積内訳、耐用年数に関する資料 |
| 注意点 | 金額が小さくても内容確認は必要 | 名称が修繕でも実質が改良なら資本的支出になり得る |
なお、国税庁の通達では、明らかでない支出について一定の形式基準も示されていますが、表だけで処理を確定しないことが大切です。詳しくは国税庁の所得税基本通達も確認し、必要に応じて税理士へ相談してください。
防水工事が修繕費になる主なケース
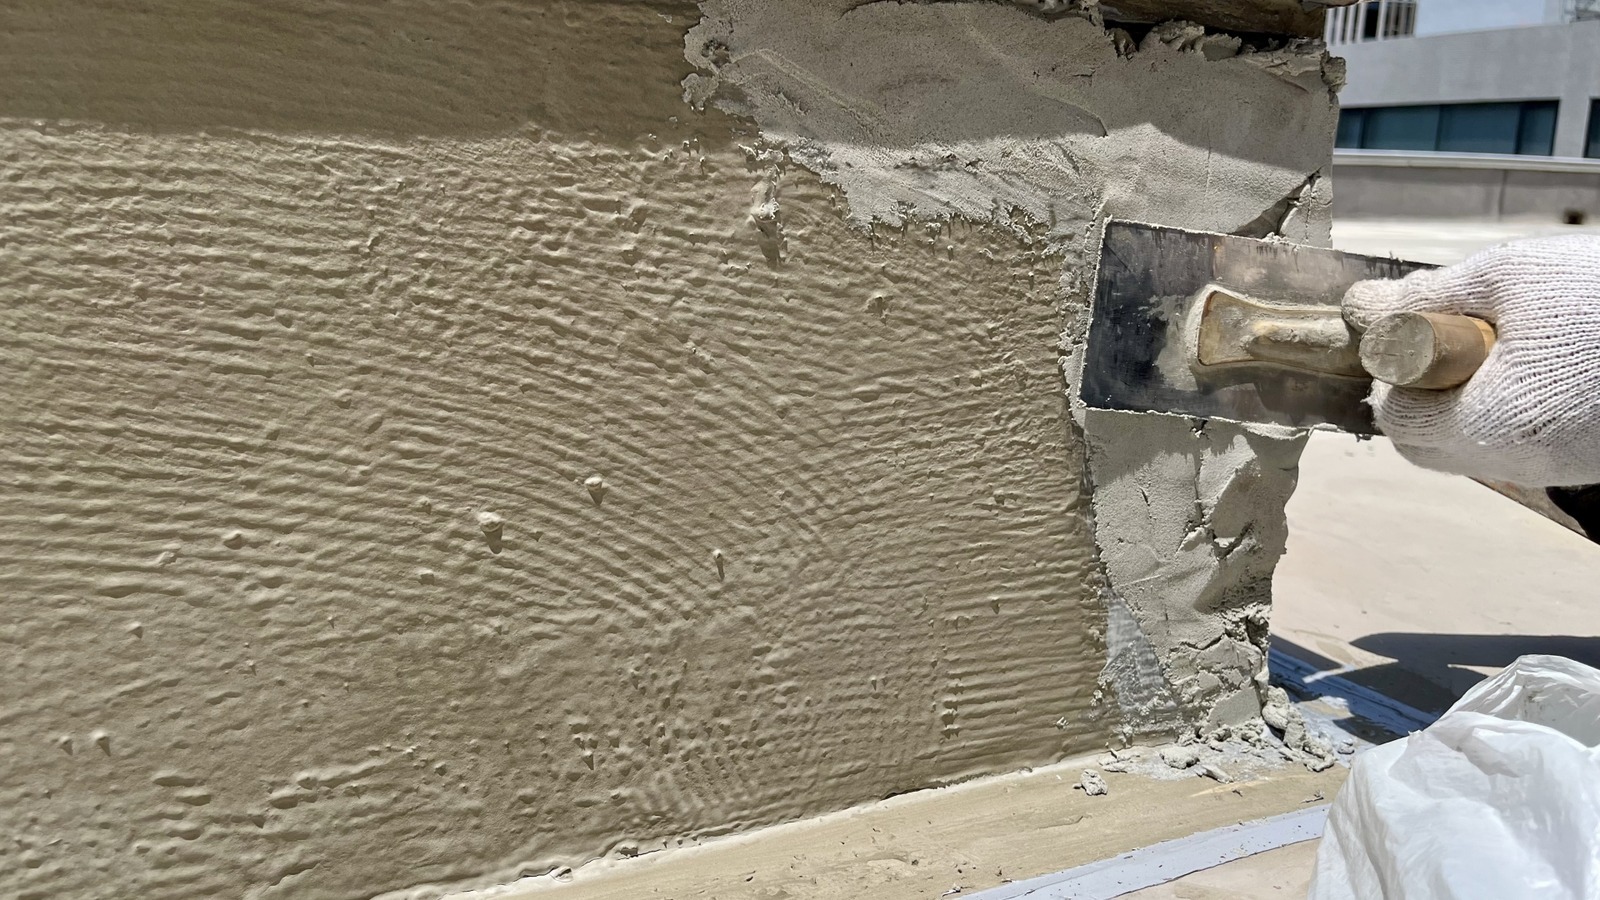
防水工事が修繕費になりやすいのは、既存の防水機能を維持したり、劣化や破損を元に戻したりするケースです。防水層の性能を大幅に高める目的ではなく、通常の維持管理として行う工事であることがポイントになります。
ここでは、経費処理しやすい防水工事の考え方を具体例ごとに見ていきます。
原状回復を目的とする防水補修工事
原状回復を目的とする防水補修工事は、修繕費として扱われやすいケースです。たとえば、経年劣化で防水層にひび割れや剥がれが生じ、雨水の侵入を防ぐために補修する工事などが該当します。
この場合の目的は、建物を新しくすることではなく、損なわれた防水機能を元の状態に戻すことです。既存と同等程度の材料や工法で補修する場合は、原状回復と説明しやすくなります。
見積書には、劣化箇所を補修するための工事であることが分かるように記載してもらいましょう。
劣化や破損を直す部分補修工事
防水層の一部にひび割れ、浮き、膨れ、剥がれがある場合、その部分を補修する工事は修繕費として処理しやすい傾向があります。部分補修は、建物全体の性能を大きく高めるというより、傷んだ箇所を直す性質が強いためです。
ただし、部分補修といいながら広範囲の改良を伴う場合や、既存より大幅に高性能な仕様へ変更する場合は、資本的支出との線引きが必要になります。
判断を明確にするには、補修範囲を図面や写真で示すことが有効です。施工箇所が限定されていることを説明できる資料を残しましょう。
雨漏りなど緊急対応の防水工事
雨漏りが発生している場合、被害拡大を防ぐために行う防水工事は修繕費として考えやすいケースです。雨水の侵入を止める、破損部分を補修する、室内被害を防ぐといった目的であれば、原状回復に近い支出といえます。
緊急対応では、応急処置と本工事が分かれることもあります。応急処置は修繕費になりやすい一方、その後に建物の性能向上を目的とした大規模改修を行う場合は、別途判断が必要です。
雨漏り修理では、被害状況と工事目的を記録しておくことが重要です。発生日時、写真、調査報告、施工内容をまとめておくと、会計処理の説明に役立ちます。
おおむね3年以内の周期で行う補修工事
国税庁の案内では、おおむね3年以内の期間を周期として行われる修理や改良、または一つの金額が20万円未満の修理などについて、修繕費として必要経費にできる考え方が示されています。
防水工事では、定期的なトップコートの塗り替えや小規模な補修などが、この考え方に近い場合があります。ただし、周期や金額だけで必ず修繕費になるわけではなく、実際の工事内容も確認する必要があります。
形式基準を参考にする場合でも、通常の維持管理として行う工事かどうかを合わせて確認しましょう。
防水工事が資本的支出になる主なケース
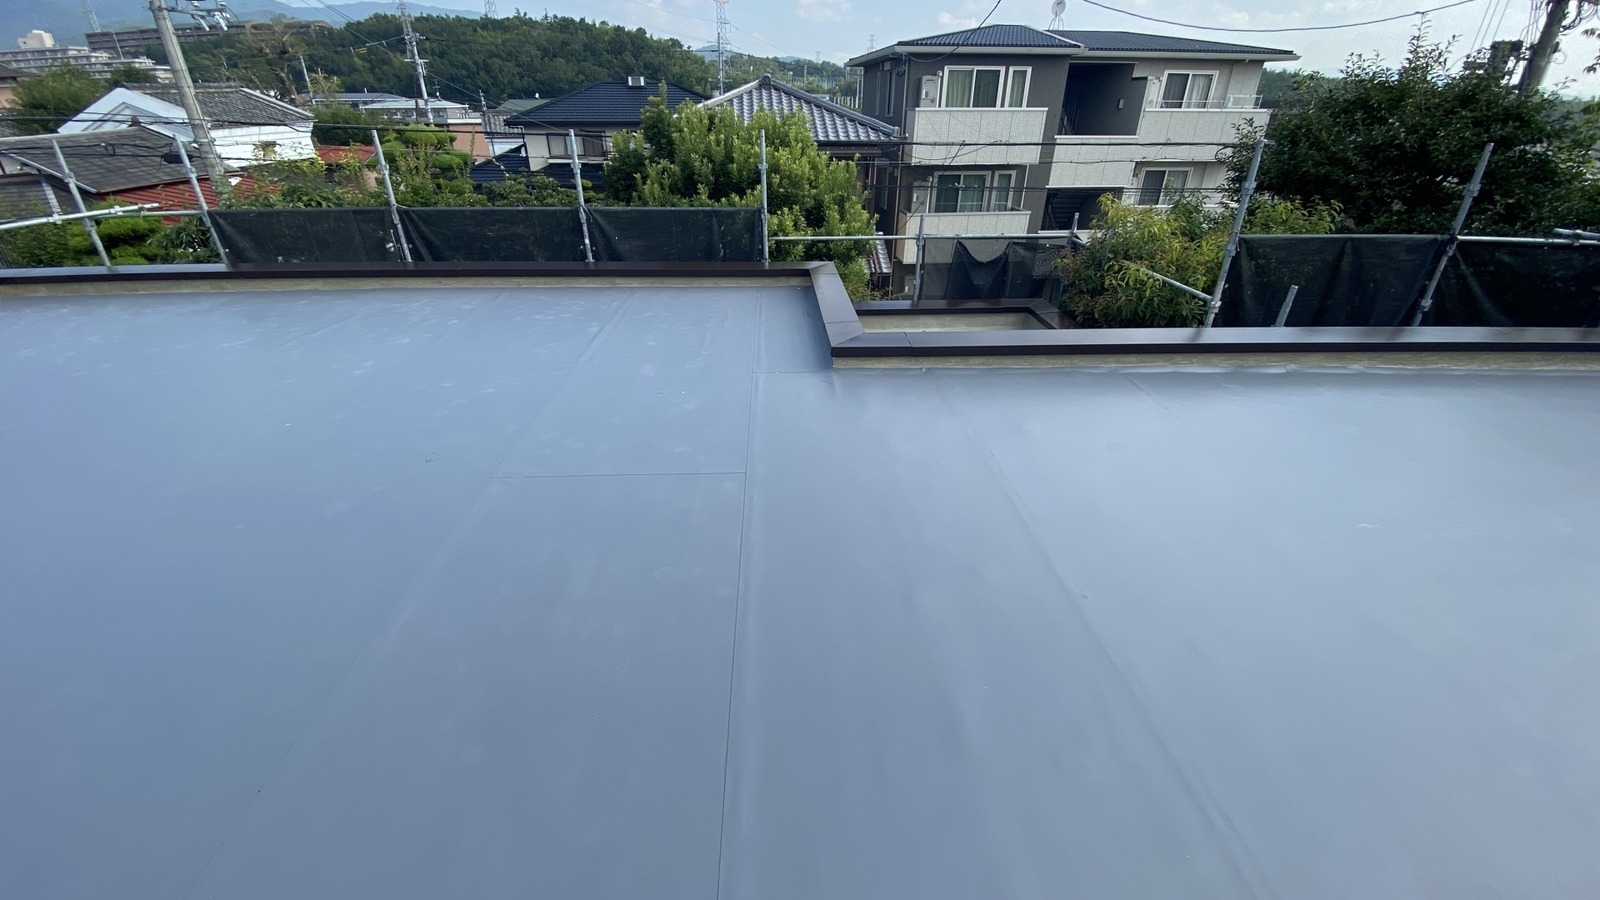
防水工事が資本的支出になるのは、単なる修理を超えて、建物の耐久性や資産価値を高める場合です。特に、既存より大幅に高性能な材料へ変更する工事や、屋上の用途を変える工事、建物全体の改良を伴う工事では注意が必要です。
ここでは、資産計上が必要になりやすい防水工事の具体例を確認します。
建物の耐久性を高める防水改修工事
建物の耐久性を明らかに高める防水改修工事は、資本的支出に該当する可能性があります。たとえば、既存の防水層を単に補修するのではなく、建物全体の耐久性を高める目的で仕様を大きく変更する場合です。
もちろん、広い範囲を施工するだけで必ず資本的支出になるわけではありません。劣化した防水層を元に戻す目的であれば修繕費として検討できる場合もあります。
判断では、耐久性の向上が工事の主目的になっているかを確認しましょう。提案書や見積書の表現も重要な判断材料になります。
使用可能期間を延ばす防水工事
防水工事によって建物の使用可能期間が延びると考えられる場合、その支出は資本的支出として扱われる可能性があります。たとえば、老朽化した建物について、今後長期間使用するために大規模な防水改修を行うケースです。
国税庁の資本的支出の考え方でも、使用可能期間を延長させる部分は修繕費とは区別されます。単なる補修か、建物の寿命を延ばす改良かを整理する必要があります。
工事前には、使用可能期間の延長をうたう提案内容がないか確認しましょう。提案書に耐用年数の大幅な延長が記載されている場合は、税理士へ相談するのが安心です。
防水性能を大きく向上させる工事
既存の防水性能を維持するのではなく、防水性能を大きく向上させる工事も資本的支出に該当する可能性があります。たとえば、従来より高耐久・高機能な材料へ変更し、雨水対策の性能を大幅に高める場合です。
ただし、材料が多少変わっただけで必ず資本的支出になるわけではありません。既存材料が廃番になっている、一般的な同等品で施工するなど、通常の補修として説明できる場合もあります。
重要なのは、通常の取替えを超える性能向上部分があるかです。見積書に材料グレードや工法変更の理由を記載してもらうと、判断しやすくなります。
大規模な屋上防水改修工事
屋上全体の防水層を撤去し、新しい工法で大規模に改修する場合は、資本的支出との判断が必要になります。特に、屋上利用を前提にした仕様変更や、建物全体の長寿命化を目的とする工事では注意が必要です。
一方で、既存防水層が劣化し、同等程度の機能を回復するために全面的に施工する場合は、修繕費として検討できる余地もあります。全面施工という事実だけで判断せず、工事目的と仕様変更の有無を確認しましょう。
大規模な工事では、見積書を原状回復部分と性能向上部分に分けることが大切です。
防水工事の支出区分を判断するポイント
防水工事の会計処理で迷ったら、工事の目的、範囲、金額、使用可能期間、資産価値、見積書の内訳を順番に確認しましょう。ひとつの基準だけで判断するのではなく、複数の要素を組み合わせて考えることが重要です。
特に税務では、工事名ではなく実質で判断する姿勢が求められます。ここでは、確認すべきポイントを整理します。
工事の目的を確認する
最初に確認したいのは、工事の目的です。雨漏りを止める、劣化した防水層を補修する、通常の維持管理を行うといった目的であれば、修繕費として検討しやすくなります。
一方で、建物の価値を高める、長期利用のために耐久性を大きく高める、屋上の用途を変えるといった目的がある場合は、資本的支出の可能性があります。
見積依頼の段階で、何のために防水工事を行うのかを業者へ明確に伝えておきましょう。目的が曖昧なままだと、会計処理の説明も曖昧になります。
工事範囲と金額を確認する
工事範囲と金額も重要な判断材料です。部分補修なのか、屋上全体の施工なのか、建物全体の改修と同時に行うのかによって、支出区分の考え方が変わります。
ただし、金額が高いから必ず資本的支出、金額が低いから必ず修繕費とは限りません。国税庁には金額に関する形式基準もありますが、実際には工事内容とあわせて判断する必要があります。
見積書では、施工面積・単価・下地補修・材料費を分けて確認することが大切です。内訳が細かいほど、税理士にも相談しやすくなります。
使用可能期間が延びるか確認する
防水工事によって建物や設備の使用可能期間が延びるかどうかも、資本的支出の判断ポイントです。単に劣化を補修するだけであれば修繕費として考えやすい一方、長寿命化を目的とする工事では資本的支出になる可能性があります。
提案書に「耐用年数を大幅に延ばす」「長期保証仕様に変更する」などの記載がある場合は、性能向上部分の有無を確認しましょう。保証が長いこと自体で判断が決まるわけではありませんが、判断材料にはなります。
会計処理では、使用可能期間の延長にあたる部分があるかを丁寧に見ます。
資産価値が上がるか確認する
防水工事によって建物の資産価値が上がる場合も、資本的支出として判断される可能性があります。たとえば、屋上の用途変更、機能追加、高性能材料への変更などにより、建物の価値が高まる場合です。
一方で、劣化していた状態を元に戻しただけであれば、資産価値を新たに高めたというより、通常の維持管理として説明できる場合があります。
判断では、工事後に建物の機能や用途が変わったかを確認しましょう。用途変更や追加機能がある場合は、税理士への確認が必要です。
見積書・請求書の内訳を確認する
防水工事の支出区分を判断するうえで、見積書・請求書の内訳は非常に重要です。「防水工事一式」とだけ記載されていると、どの部分が補修で、どの部分が改良なのか分かりません。
工事項目、施工面積、材料名、工法、下地補修の範囲、撤去の有無、トップコート、諸経費などが分かる見積書であれば、後から説明しやすくなります。
税務判断をしやすくするには、一式表記を避けて内訳を残すことが欠かせません。契約前に、業者へ見積書の明細化を依頼しましょう。
防水工事の種類別に見る会計処理の考え方
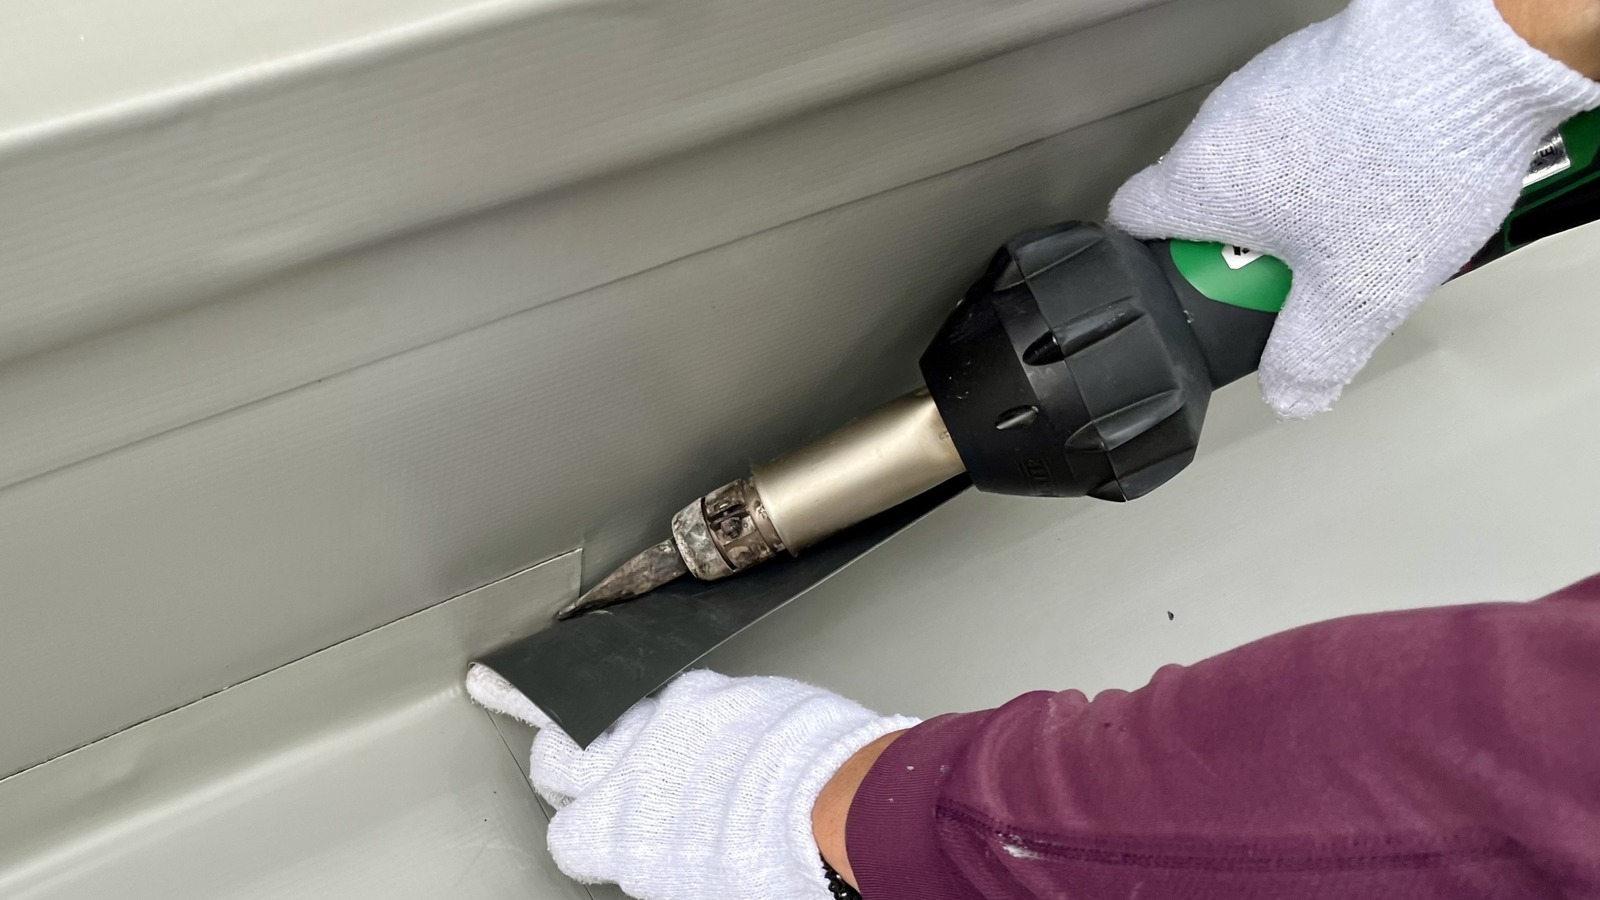
防水工事は、施工箇所や工法によって内容が異なります。屋上、屋根、外壁、ウレタン防水、防水塗装など、どの工事でも会計処理の基本は同じですが、判断材料には違いがあります。
ここでは、工事種類ごとに確認したい会計処理の視点を整理します。
屋上防水工事
屋上防水工事は、建物の雨漏り対策として行われることが多い工事です。既存の防水層が劣化し、同等程度の機能を回復するために補修・更新する場合は、修繕費として検討できる可能性があります。
ただし、屋上全体を高耐久仕様へ変更する、屋上利用を前提に仕様を変える、建物全体の長寿命化を目的とする場合は、資本的支出の判断が必要です。
屋上防水では、既存防水層の劣化状況と施工目的を資料で残しておきましょう。
屋根防水工事
屋根防水工事では、雨漏りや表面劣化の補修なのか、屋根全体の性能向上なのかを確認します。劣化部分の補修や同等材での施工であれば、修繕費として扱いやすいケースがあります。
一方で、既存の屋根仕様を大きく変えたり、建物の耐久性を高める目的で高機能材料へ変更したりする場合は、資本的支出に該当する可能性があります。
判断時には、雨漏り対策として必要な範囲に収まっているかを確認しましょう。
外壁防水工事
外壁防水工事は、ひび割れ補修、シーリング補修、防水性のある塗装などを含む場合があります。外壁の劣化や雨水侵入を防ぐために原状回復を行う工事であれば、修繕費として検討しやすくなります。
ただし、外壁全体の性能を高める高機能塗料への変更や、断熱・遮熱など追加機能を重視した仕様変更を伴う場合は、資本的支出との判断が必要です。
外壁工事では、補修目的と機能追加の有無を分けて考えることが大切です。
ウレタン防水工事
ウレタン防水工事は、屋上やバルコニーなどで使われることが多い工法です。既存の防水層の劣化を補修し、同等程度の防水機能を回復する目的であれば、修繕費として検討できる場合があります。
一方で、既存工法から仕様を大きく変え、耐久性や性能を大幅に高める場合は、資本的支出に該当する可能性があります。密着工法、通気緩衝工法など工法の違いも、施工目的とあわせて確認しましょう。
ウレタン防水では、既存下地との相性と工法変更の理由を見積書や提案書に残しておくと安心です。
防水塗装工事
防水塗装工事は、塗膜によって雨水の侵入を防ぐ工事です。劣化した塗膜を塗り替える、表面保護のためにトップコートを更新するなど、通常の維持管理に近い内容であれば修繕費として考えやすくなります。
ただし、高機能塗料を使って建物の性能を大きく高める場合や、単なる塗り替えを超えた改良を行う場合は、資本的支出との区分が必要です。
防水塗装では、保護目的の塗り替えか、性能向上を目的とした工事かを確認しましょう。
防水工事を修繕費として処理するために準備したい書類
防水工事を修繕費として処理する場合は、工事内容を説明できる書類をそろえておくことが大切です。税務調査で確認されたときに、なぜ修繕費として判断したのかを資料で示せる状態にしておきましょう。
重要なのは、工事前の劣化状況と工事後の回復内容がつながる資料を残すことです。
見積書
見積書は、防水工事の内容を確認するための基本資料です。施工範囲、面積、単価、材料名、工法、下地補修、トップコート、撤去費、諸経費などが分かる形で記載されているか確認しましょう。
「防水工事一式」だけでは、修繕費か資本的支出かを判断しにくくなります。原状回復部分と性能向上部分が混在する場合は、項目を分けてもらうことが大切です。
税理士へ相談する場合も、見積書の内訳が細かいほど判断しやすくなります。
請求書
請求書は、実際に支払った金額と工事内容を確認する資料です。見積書と請求書の内容が大きく違う場合は、追加工事や変更内容の説明資料も残しておきましょう。
支払日、支払先、金額、消費税、工事項目が分かることが重要です。分割払いの場合は、支払スケジュールや残額が分かる資料も保管しておくと安心です。
請求書では、見積書との整合性を確認することを忘れないようにしましょう。
工事写真
工事写真は、防水工事の目的を説明するうえで役立ちます。施工前のひび割れ、膨れ、剥がれ、水たまり、雨漏り箇所などを記録しておくと、原状回復の必要性を示しやすくなります。
施工中や施工後の写真も重要です。どの範囲をどのように補修したのかが分かれば、見積書や請求書だけでは伝わりにくい工事内容を補足できます。
写真は、施工前・施工中・施工後の3段階で残すことを意識しましょう。
工事報告書
工事報告書には、施工内容、使用材料、施工面積、工程、完了確認の内容などが記載されます。防水工事の内容を後から確認するための資料として、見積書や請求書とあわせて保管しておきましょう。
報告書があると、単なる修繕だったのか、性能向上を伴う工事だったのかを確認しやすくなります。管理会社経由で工事を依頼した場合も、施工業者の報告書を受け取れるか確認してください。
会計処理の説明では、実際にどの作業を行ったか分かる資料が大きな助けになります。
施工前後の劣化状況が分かる資料
防水工事を修繕費として説明するには、施工前後の劣化状況が分かる資料を残しておくことが大切です。劣化診断書、現地調査報告書、雨漏り調査結果、入居者からの連絡履歴などが該当します。
これらの資料があれば、防水工事が建物の価値を高めるためではなく、劣化や不具合を直すために必要だったことを説明しやすくなります。
資料は一つだけでなく、複数の記録を組み合わせて工事目的を示すことが大切です。
防水工事の会計処理で迷ったときの相談先
防水工事の会計処理で迷った場合は、税務判断と工事内容の判断を分けて相談することが大切です。税理士は税務上の処理を判断できますが、施工内容や劣化状況の説明には防水工事業者の資料が必要になることがあります。
正しく判断するためには、税理士と施工業者の両方に確認できる状態を整えましょう。
税務上の判断は税理士に相談する
修繕費か資本的支出かの最終的な税務判断は、税理士へ相談するのが安心です。工事内容、金額、建物の用途、会計処理の継続性などによって判断が変わるため、一般論だけで処理を決めるのは避けましょう。
特に高額な防水工事、複数の工事項目が混在する工事、法人所有の建物に関する工事では、税務上の扱いを事前に確認することが大切です。法人の場合は、法人税基本通達の考え方も関係するため、国税庁の法人税基本通達も参考になります。
相談時には、見積書・請求書・工事写真をまとめて提示することがポイントです。
工事内容の判断は防水工事業者に相談する
防水工事の内容や劣化状況は、施工業者に確認しましょう。既存防水層の状態、補修範囲、使用材料、工法変更の理由などは、税理士だけでは判断しにくい部分です。
施工業者に依頼する際は、会計処理の判断に使えるよう、見積書や報告書をできるだけ具体的に作成してもらうと安心です。特に、補修部分と性能向上部分が混在する場合は、項目を分けてもらいましょう。
工事内容を確認する際は、原状回復か改良かを説明できる資料を依頼することが大切です。
見積書の内訳は事前に確認する
防水工事を契約する前に、見積書の内訳を確認しておきましょう。契約後に「一式」表記のままでは、税理士へ相談する際に追加資料を取り寄せる手間が発生します。
施工面積、材料、工法、下地処理、撤去、トップコート、保証内容などが明確であれば、修繕費と資本的支出の判断だけでなく、費用の妥当性も確認しやすくなります。
契約前に、会計処理に使える見積書かどうかを確認しておくと、申告時の不安を減らせます。
防水工事なら新東亜工業へご相談ください
防水工事の会計処理では、税務上の判断だけでなく、工事内容や劣化状況を正しく把握することが大切です。見積書の内訳が曖昧なままだと、修繕費として処理できるか、資本的支出として扱うべきかを判断しにくくなります。
新東亜工業では、屋上・屋根・外壁・バルコニーなどの防水工事について、現地調査から見積もり、施工、報告書作成まで対応しています。工事内容を分かりやすく整理した見積もりをもとに、建物の状態に合った施工を検討できます。
防水工事の内容や見積もり内訳を確認したい方は、新東亜工業へのお問い合わせからご相談ください。税務処理そのものは税理士へ確認しつつ、工事内容の判断材料を整えておくと安心です。
防水工事の修繕費に関するよくある質問(FAQ)
ここでは、防水工事の会計処理で迷いやすい質問をまとめます。本文で解説した基本を踏まえ、実務で確認しておきたいポイントを整理しましょう。
防水工事の見積書は税理士に見せた方がよいですか?
高額な防水工事や、修繕費と資本的支出の判断に迷う工事では、見積書を税理士に見せることをおすすめします。見積書だけでなく、請求書、工事写真、施工報告書も合わせて確認してもらうと判断しやすくなります。
特に、原状回復部分と性能向上部分が混在している工事では、税理士に事前確認しておくと安心です。
防水工事で修繕費と資本的支出が混在する場合はどうしますか?
修繕費と資本的支出が混在する場合は、見積書や請求書の項目を分けて処理を検討します。たとえば、劣化部分の補修は修繕費、性能向上にあたる部分は資本的支出として扱うなど、内容に応じて分ける可能性があります。
この場合は、内訳を分けて税理士に相談することが大切です。工事業者にも、施工内容が分かる資料の作成を依頼しましょう。
防水工事を修繕費で処理した後に否認されることはありますか?
防水工事を修繕費として処理していても、税務調査などで資本的支出に該当すると判断される可能性はあります。特に、工事内容が性能向上や使用可能期間の延長に近い場合、説明資料が不足している場合は注意が必要です。
否認リスクを下げるには、修繕費として処理した根拠を資料で残すことが重要です。判断に迷った段階で税理士へ相談しましょう。
防水工事の勘定科目は何を使えばよいですか?
通常の維持管理や原状回復を目的とする防水工事であれば、「修繕費」として処理することがあります。一方、資本的支出に該当する場合は、「建物」や「建物附属設備」などの資産科目で処理し、減価償却を行うケースがあります。
勘定科目は工事内容や事業形態によって変わるため、会計ソフトの項目名だけで判断しないことが大切です。見積書や請求書をもとに、税理士へ確認してください。
まとめ|防水工事を修繕費にできるかは工事目的と内容で判断しよう
防水工事が修繕費になるか、資本的支出になるかは、工事名だけでは判断できません。劣化した防水層を補修し、元の状態に戻す目的であれば修繕費として検討しやすい一方、建物の価値を高めたり、使用可能期間を延ばしたりする工事は資本的支出に該当する可能性があります。
判断で重要なのは、工事の目的、施工範囲、金額、使用材料、工法変更の理由、施工前後の状態です。見積書や請求書、工事写真、報告書などを保管し、原状回復なのか性能向上なのかを説明できる状態にしておきましょう。
税務上の判断は個別事情によって変わるため、迷った場合は税理士へ相談することが大切です。そのうえで、防水工事業者には工事内容が分かる見積書や報告書を依頼し、会計処理に必要な判断材料を整えておきましょう。