マンションの大規模修繕における減価償却とは?基本の理解と税務の視点
2025/07/24
マンションの大規模修繕は、1回で数千万円になることもある大きな支出です。賃貸マンションのオーナーにとっては、その費用をその年の経費にできるのか、減価償却で何年かに分けて経費にするのかによって、毎年の税金の額が変わります。
目次
マンションの大規模修繕費用は減価償却できる?
マンションの大規模修繕費用は、工事の内容によっては減価償却できます。ただし、すべての工事が対象になるわけではありません。建物の価値を高めたり、長持ちさせたりする工事の費用は「資本的支出」として減価償却し、元の状態に戻すための工事の費用は「修繕費」として、その年に全額を経費にします。
減価償却とは、建物などにかかった費用を、使える年数(耐用年数)に分けて、少しずつ経費にしていく計算方法です。
減価償却が関わるかどうかは、マンションとの関わり方によって変わります。
- 賃貸マンションを1棟持つオーナー(個人・法人)▶︎ 工事費が資本的支出に当たれば、減価償却して経費にします。
- 部屋を貸している区分所有者▶︎ 共用部分の大規模修繕は、管理組合に払う修繕積立金の扱いが中心になります。自分の部屋の中の工事は、同じ基準で修繕費か資本的支出かを判断します。
- 自宅として住んでいる区分所有者▶︎ 賃貸の経費ではないため、減価償却で経費にすることはありません。
- 分譲マンションの管理組合▶︎ 修繕積立金で行う大規模修繕は、一般に法人税の計算の対象にならないため、減価償却をすることはありません。
減価償却の扱いが問題になるのは、主に賃貸マンションのオーナーが工事費を払う場合です。
マンションの大規模修繕を減価償却の対象にするには条件がある
大規模修繕費を減価償却の対象にするには、工事が「資本的支出」に当たることが条件です。資本的支出に当たるかどうかは、工事の名前ではなく、中身で判断します。判断の基準は、国税庁の通達(法人は法人税基本通達7-8-1〜7-8-5、個人は所得税基本通達37-10〜37-14)で示されています。
資本的支出
建物の価値を高めたり、使える期間を延ばしたりする工事の費用です。たとえば、避難階段の取り付けなど建物に新しく付け加えた部分や、用途を変えるための改装、元より性能の高い材料に取り替えたときに通常の取り替えより高くなった部分が当たります。資本的支出は資産に計上し、減価償却で何年かに分けて経費にします。
修繕費
建物の維持や、元の状態に戻すための工事の費用です。修繕費は減価償却をせず、その年に全額を経費にできます。次のどれかに当たる工事も、修繕費にできます。
- 1回の工事の金額が20万円未満
- おおむね3年以内の周期で行っている
- 資本的支出か修繕費か分からない工事で、金額が60万円未満、または建物の前期末(個人は前年末)の取得価額のおおむね10%以下
資本的支出か修繕費かを判断する順番
自分の工事がどちらに当たるかは、次の順番で確かめると判断しやすくなります。
- 1回の工事の金額が20万円未満か、おおむね3年以内の周期で行っている工事なら、修繕費にできる
- 建物に新しく付け加える工事や、性能を高める工事なら、その部分は資本的支出になる
- 元の状態に戻すための工事なら、修繕費になる
- どちらか分からない工事は、金額が60万円未満か、取得価額のおおむね10%以下なら、修繕費にできる
- それでも分からない工事は、金額の30%と取得価額の10%のうち少ないほうを修繕費、残りを資本的支出とする方法(毎年続けることが条件)も認められている
どちらに当たるか迷う工事は、見積書の内訳を用意したうえで、税理士に相談しましょう。
参考元:国税庁「No.5402 修繕費とならないものの判定」、国税庁「No.1379 修繕費とならないものの判定」
減価償却の対象となる大規模修繕工事の項目一覧
大規模修繕でよく行う工事を、資本的支出(減価償却の対象)と修繕費に分けると、次のようになります。
| 工事 | 多くの場合の扱い | 理由 |
|---|---|---|
| 外壁の塗り替え・ひび割れ補修(同じ性能の材料) | 修繕費 | 元の状態に戻す工事のため |
| 屋上・ベランダの防水層の補修・やり直し(同じ工法) | 修繕費 | 元の状態に戻す工事のため |
| シーリングの打ち替え | 修繕費 | 元の状態に戻す工事のため |
| 鉄部のさび止め塗装 | 修繕費 | 元の状態に戻す工事で、周期も短いため |
| 外壁や窓を断熱性能の高いものに替える | 資本的支出(性能が上がった部分) | 建物の性能を高める工事のため |
| エレベーターや避難階段を新しく取り付ける | 資本的支出 | 建物に新しく付け加える工事のため |
| 用途を変えるための改装 | 資本的支出 | 建物の使い方を変える工事のため |
同じ外壁や配管の工事でも、性能を上げる部分を含むかどうかで扱いが変わります。
修繕費と資本的支出が混ざる場合の分け方
1回の大規模修繕に、修繕費の工事と資本的支出の工事が両方含まれるときは、見積書の内訳をもとに分けて計上します。たとえば、総額1,000万円の工事を次のように分けた場合です。
| 工事 | 金額 | 扱い |
|---|---|---|
| 外壁の塗り替え | 500万円 | 修繕費 |
| 屋上防水の補修 | 300万円 | 修繕費 |
| エレベーターなど新しい設備の取り付け | 200万円 | 資本的支出 |
| 合計 | 1,000万円 | 修繕費800万円・資本的支出200万円 |
この場合、800万円はその年に経費にし、200万円は資産に計上して減価償却します。見積書の項目がまとめて書かれていると分けられないため、工事の前に、項目ごとの内訳を出してもらいましょう。
マンションの大規模修繕費の減価償却の計算方法
資本的支出になった工事費は、建物本体と同じ種類・同じ耐用年数の資産を新しく取得したものとして、減価償却します(法人税法施行令第55条)。建物の減価償却は定額法で、毎年同じ額を経費にします。
1年分の減価償却費は、次の式で計算します。
減価償却費(1年分)= 資本的支出の金額 × 定額法の償却率
マンション(住宅用)の耐用年数と償却率は、建物の構造ごとに次のとおりです。
| 構造 | 耐用年数(住宅用) | 定額法の償却率 |
|---|---|---|
| 鉄骨鉄筋コンクリート造・鉄筋コンクリート造 | 47年 | 0.022 |
| 金属造(骨格材の肉厚が4mmを超えるもの) | 34年 | 0.030 |
| 木造 | 22年 | 0.046 |
たとえば、鉄筋コンクリート造の賃貸マンションで、資本的支出が1,000万円だった場合は、1,000万円×0.022=22万円を、毎年経費にします。工事が終わって使い始めた年は、使い始めた月からの月割りで計算します。
築年数が経ったマンションでも耐用年数は47年?
鉄筋コンクリート造の住宅用なら、築20年のマンションでも、資本的支出は47年で減価償却するのが原則です。資本的支出は「建物本体と同じ種類・耐用年数の資産を新しく取得した」ものとして扱うため、築年数を差し引いた残りの年数にはなりません。
ただし、2007年3月31日以前に取得した建物は、資本的支出の金額を元の建物の取得価額に足して、一緒に減価償却する方法も選べます。
参考元:国税庁「No.2107 資本的支出を行った場合の減価償却」
修繕費と減価償却で経費になる時期はどう変わる?
同じ1,000万円の工事でも、修繕費になるか資本的支出になるかで、経費になる時期が大きく変わります。
| 比べるところ | 修繕費の場合 | 資本的支出の場合(鉄筋コンクリート造の住宅用) |
|---|---|---|
| 経費にする時期 | 工事をした年に全額 | 47年に分けて少しずつ |
| 1年目の経費 | 1,000万円 | 22万円(使い始めた月からの月割り) |
| 2年目以降の経費 | なし | 毎年22万円 |
修繕費なら工事をした年の利益を大きく減らせますが、その年が赤字なら、減らせる税金も限られます。資本的支出は、毎年同じ額を長く経費にしていく形です。どちらにするかはオーナーが選べるものではなく、工事の中身で決まります。
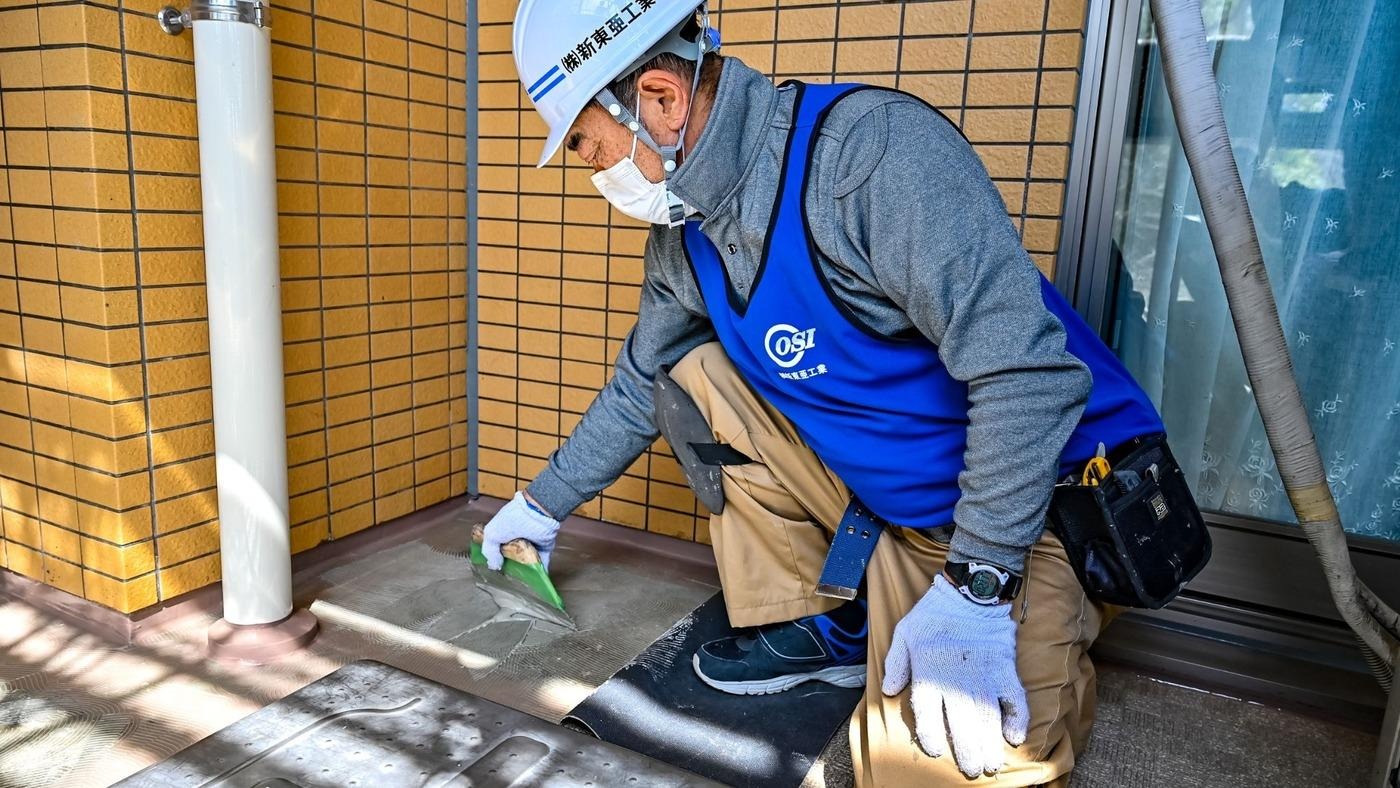
新東亜工業の施工事例|13階建てマンションの大規模修繕工事
東京都内にある13階建てワンオーナーマンションにて、新東亜工業が実施した大規模修繕工事の事例をご紹介します。
外壁タイルやシーリング、屋上防水など複数の劣化箇所を総合的に改修し、建物の資産価値を回復しました。
工事概要【工事金額・期間】
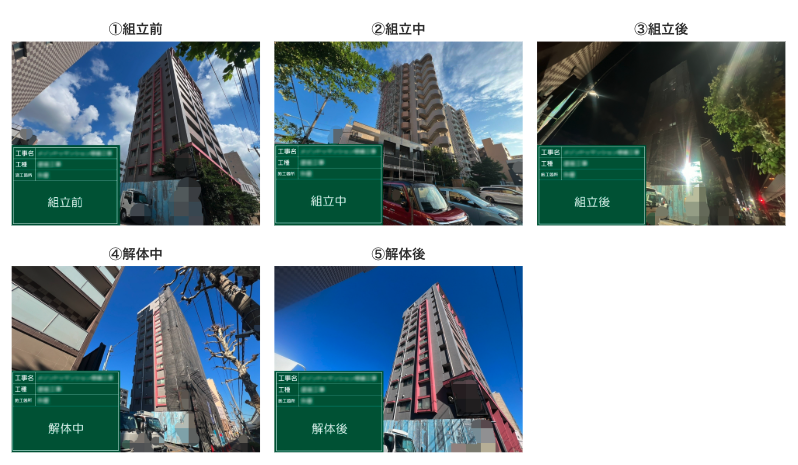
工事金額:6,098万円/工期:約5か月間(足場設置〜引き渡しまで)
屋上防水・外壁タイル補修・シーリング打ち替えを中心に、建物全体をバランスよく修繕。
建物全体にわたる一貫した施工により、見た目と性能の両立を実現しました。
ご相談内容・お問い合わせ内容
長年手を入れていなかったマンションの修繕を検討し始めたオーナー様から、初回のご相談をいただいたのがスタートでした。
オーナー様「タイルの剥がれや屋上の汚れが気になっていて…」
担当者「まずは図面を拝見して、現地調査で状態を見ていきましょう」
築20年以上が経過し、目視でも劣化が感じられるように。
最初は「少し気になる」という段階でしたが、調査を通じて複数の問題が明らかになっていきます。
調査で明らかになった劣化状況
現地での打診調査や目視検査によって、建物の各所に進行した劣化が確認されました。
オーナー様も驚かれるほどの症状が浮き彫りに。
屋上防水の劣化
既存の通気緩衝工法によるウレタン防水は、広範囲に劣化や膨れが生じていました。
オーナー様「花火の時期には屋上に上るんです。きれいになると嬉しいな」
現地調査員「眺望も大事ですね。美観にも配慮して施工いたします」
外壁タイルの浮き・剥離
浮きタイルが多数見つかり、剥離の危険性も。
劣化の進行度に応じて、張替えと樹脂注入を使い分けました。
担当者「打診調査で見えない内部の浮きも確認しました。対応が必要です」
シーリングの硬化不良
シーリング材は硬化しきって弾性を失い、手作業での撤去が必要なほどでした。
現場職人「カッターが入らないくらい硬くなってます。全部打ち替えですね」
オーナー様「そこまで傷んでたとは…早めにお願いしてよかったです」
工事の流れと透明な対応
調査結果をもとに明確な見積書と診断書を作成。
オーナー様に工程を丁寧に説明し、工事中も報告を徹底しました。
診断報告と見積提示
写真付きの診断報告書と、内訳を明記した見積書を提出。
工事内容をわかりやすく共有しました。
オーナー様「写真があると素人でもわかりやすいですね」
担当者「透明性を重視していますので、何でもご質問ください」
工事の実施(足場~防水まで)
工程は足場設置から高圧洗浄、下地補修、シーリング、塗装、屋上防水まで。
報告写真とともに進捗共有を行いました。
担当者「毎週の報告で進捗をご確認いただけます」
オーナー様「離れてても工事の様子がわかって安心できました」
工事完了後のオーナー様の声
見た目だけでなく機能性も向上した建物に、オーナー様からは満足の声が寄せられました。
オーナー様「すっかりきれいになりましたね。やってよかったです」
担当者「大切な資産を守るお手伝いができて光栄です」
\お問い合わせや工事のお見積もり無料!/
マンションの大規模修繕と減価償却に関するよくある質問
Q1. 修繕積立金を取り崩して行った工事も、減価償却の対象になりますか?
A. 賃貸マンションのオーナーが自分で積み立てた資金を使う場合は、資金の出どころは関係ありません。工事の中身が資本的支出に当たれば、資産に計上して減価償却します。
Q2. 部屋を貸している区分所有者が払う修繕積立金は、経費にできますか?
A. 原則は、実際に修繕が終わった年に、その費用に充てられた分を経費にします。ただし、管理組合が積立金を返さないことや、将来の修繕だけに使われることなど、一定の条件をすべて満たす場合は、払った年の経費にできます。(国税庁「賃貸の用に供するマンションの修繕積立金の取扱い」)
Q3. 工事が年度をまたいで終わった場合、いつ資産に計上しますか?
A. 工事が終わって使い始めた時点で、資産に計上します。工事の途中で払ったお金は、いったん「建設仮勘定」として扱い、完成したときに資産に振り替えます。
Q4. 外壁塗装の費用は、修繕費と資本的支出のどちらですか?
A. 元の性能に戻すための塗り替えであれば、多くの場合は修繕費です。断熱性能の高い塗料に替えるなど、性能を上げる工事を含むときは、上がった部分が資本的支出になることがあります。
マンションの大規模修繕費は工事の中身で減価償却の対象かが決まる|まとめ
マンションの大規模修繕費用は、建物の価値を高めたり長持ちさせたりする「資本的支出」に当たる部分だけが、減価償却の対象になります。元の状態に戻す工事は「修繕費」として、その年に全額を経費にできます。
資本的支出は、建物本体と同じ耐用年数(鉄筋コンクリート造の住宅なら47年)で、定額法で毎年同じ額を経費にします。どちらに当たるか迷う工事は、見積書の内訳をそろえて税理士に相談しましょう。